La profesión influye en la capacidad de ahorro de los trabajadores mexicanos
Diversos estudios indican que el tipo de empleo impacta los hábitos financieros más allá del nivel salarial percibido.
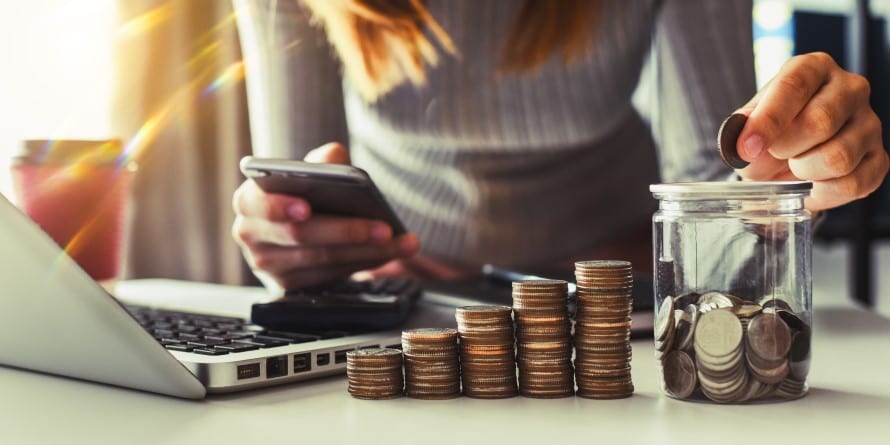
La estabilidad financiera de los trabajadores en México no depende exclusivamente del nivel de ingresos que perciben mensualmente. Analistas del sector laboral han observado que la naturaleza de la ocupación desempeña un papel fundamental en la formación de hábitos de ahorro y en la gestión de los recursos personales. Factores como la estructura de los horarios, la carga de estrés y el acceso a prestaciones sociales determinan, en gran medida, cómo los empleados administran su dinero.
En sectores donde el ritmo de trabajo es sumamente demandante o los horarios son irregulares, se ha detectado una mayor dificultad para planificar gastos a largo plazo. Por el contrario, trabajadores en áreas con rutinas más predecibles tienden a consolidar fondos de reserva con mayor facilidad, independientemente de si sus salarios se encuentran en el promedio nacional reportado por el INEGI. Esta tendencia sugiere que el entorno laboral moldea el comportamiento económico de las personas de forma profunda.
La Secretaría del Trabajo y Previsión Social (STPS) ha señalado que el acceso a prestaciones formales, como el ahorro para el retiro y seguros de gastos médicos, actúa como un incentivo indirecto que favorece una mejor planeación financiera. Aquellos empleados que cuentan con esquemas de previsión integrados en su relación laboral suelen desarrollar una mayor disciplina, ya que el sistema les facilita la automatización de sus ahorros desde el inicio.
Por otro lado, los trabajadores independientes o quienes se desempeñan en esquemas informales enfrentan retos distintos. Al carecer de estructuras que fomenten el ahorro institucionalizado, su capacidad para acumular capital depende casi enteramente de la autogestión, lo que suele traducirse en un ahorro más errático o inexistente. La falta de este respaldo organizativo obliga a estos trabajadores a priorizar el consumo inmediato sobre la inversión a futuro.
Especialistas en finanzas personales sugieren que las empresas podrían implementar programas de educación financiera para mitigar estas disparidades. La propuesta busca que, sin importar el giro comercial o el puesto, los trabajadores cuenten con herramientas prácticas que les permitan maximizar sus recursos y construir una red de seguridad económica más sólida ante cualquier eventualidad futura.
Más de Economía
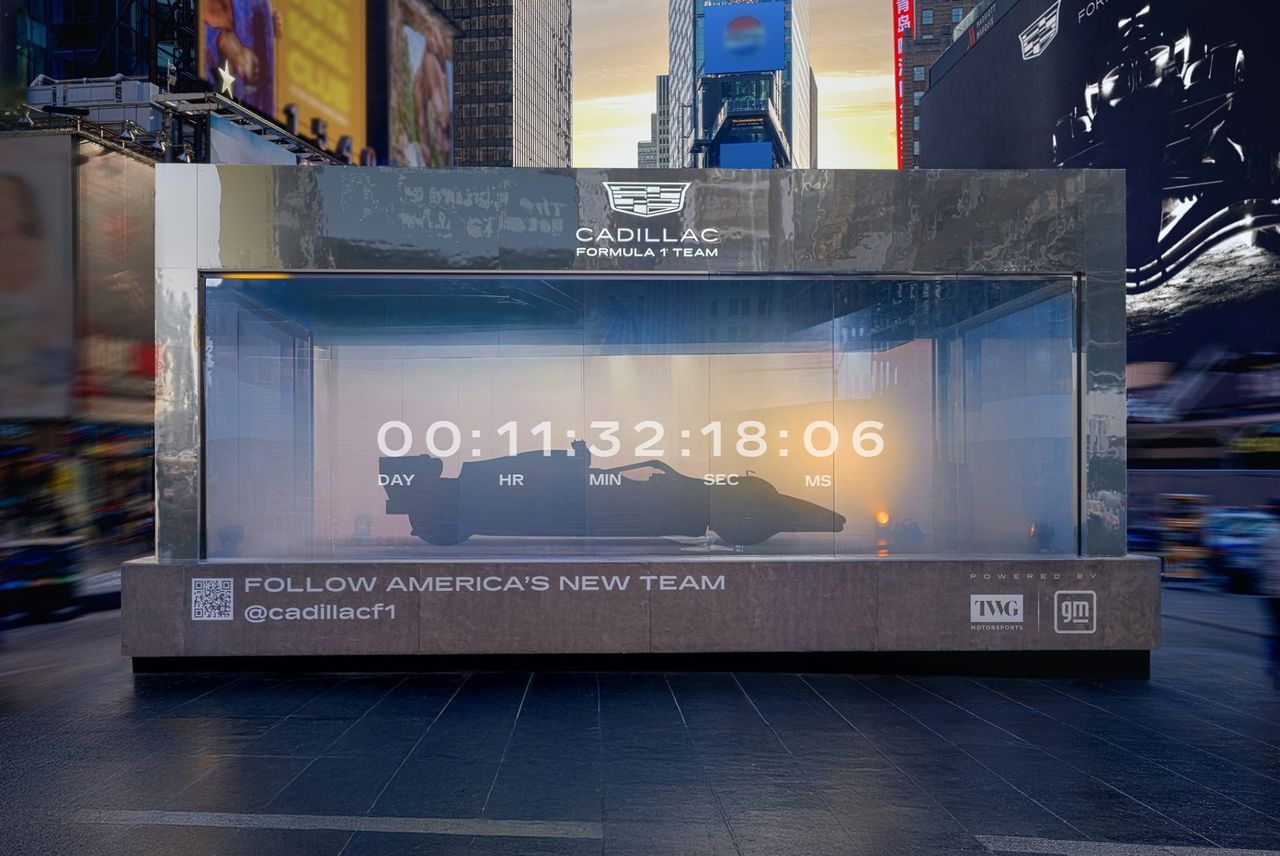
Cadillac revela los colores del monoplaza de Checo Pérez para 2026
Durante el Super Bowl, Cadillac presentó la decoración oficial del auto que pilotará Sergio Pérez, dejando atrás el diseño negro visto en Barcelona.
Tim Scott cuestiona investigación republicana contra Jerome Powell en Estados Unidos
El senador Tim Scott se sumó a las voces republicanas que desestiman las acusaciones contra el presidente de la Reserva Federal, distanciándose de la postura de Donald Trump.
Refinerías estadounidenses enfrentan saturación por mayores importaciones de crudo venezolano
El incremento en el flujo de petróleo venezolano hacia Estados Unidos ha generado cuellos de botella en las refinerías, impactando la estabilidad de los precios y dejando excedentes sin comprador.